
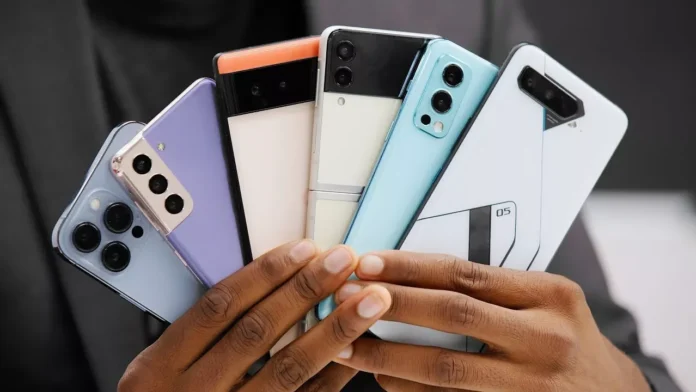

Bank Tənzimləmə və Nəzarət Qurumu (BDDK) mobil telefon alışlarında istifadə olunan istehlak kreditlərinin müddət məhdudiyyətlərində və kredit kartı minimum ödəniş dərəcələrində mühüm dəyişiklik edib. Yeni qərarla 40 min TL və altındakı smartfonlar üçün kredit müddəti 12 ay müəyyən edilib, 40 min TL-dən yuxarı cihazlar üçün isə 3 aylıq müddət məhdudiyyəti tətbiq olunur. Bu dəyişiklik bank sektorunda istehlakçı davranışına birbaşa təsir göstərəcək.
Yeni düzenlemenin detalları
Əvvəlki dövrlərdə mobil telefon alışlarında taksit imkanları daha geniş idi. Yeni qaydalar istehlakçıların alış qərarlarına ciddi təsir edəcək. Xüsusilə 40 min TL-dən yuxarı premium smartfonlar üçün 3 aylıq müddət məhdudiyyəti bu seqmentdə satışların azalmasına səbəb ola bilər. Eyni zamanda kredit kartı minimum ödəniş dərəcələrindəki dəyişikliklər də istehlakçıların maliyyə planlamasına təsir göstərəcək.
Bu qərarın əsas məqsədi istehlak kreditləri üzrə risklərin idarə olunması və həddindən artıq borclanmanın qarşısının alınmasıdır. Bank sektoru üçün bu, həm risk idarəçiliyi, həm də müştəri münasibətləri baxımından yeni çağırışlar yaradır. Banklar artıq daha çevik ödəniş həlləri təklif etməli olacaqlar.
Azərbaycan bazarı üçün müqayisə
Azərbaycanda da oxşar tənzimləmə tədbirləri müzakirə olunur. Türkiyə təcrübəsi göstərir ki, istehlak kreditləri üzrə müddət məhdudiyyətləri bazar dinamikasına ciddi təsir edir. Azərbaycan bankları üçün bu təcrübə öyrədici ola bilər: həm istehlakçı hüquqlarının qorunması, həm də maliyyə sabitliyinin təmin edilməsi balansı vacibdir.
Yeni düzenlemenin uzunmüddətli təsirləri hələ tam qiymətləndirilməyib. Lakin ekspertlər hesab edir ki, bu cür tədbirlər istehlakçıların daha şüurlu maliyyə davranışına səbəb olacaq və bank sektorunda rəqabəti gücləndirəcək. Rəqəmsal ödəniş həlləri və alternativ maliyyələşdirmə modelləri ön plana çıxa bilər.
Mənbə: shiftdelete.net


