
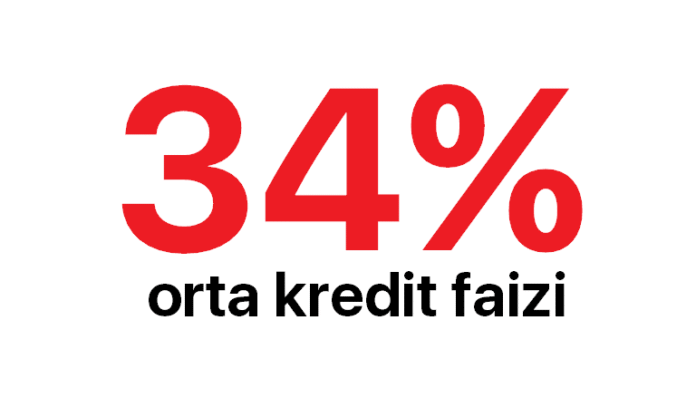

Azərbaycanda bank olmayan kredit təşkilatlarının (BOKT) manatla istehlak kreditləri üzrə orta illik faiz dərəcəsi 2026-cı ilin sentyabrının sonunda 34 faiz təşkil edib. Bu, ötən ilin sentyabrındakı 35 faizlə müqayisədə 1 faiz bəndi azdır. Banklar və maliyyə sektorunun statistikasına görə, göstərici 2025-ci ilin sonunda və 2026-cı ilin birinci yarısında da 35 faiz səviyyəsində qalıb.
Faiz dərəcəsinin cüzi azalmasına baxmayaraq, BOKT-lərin maliyyə göstəriciləri əhəmiyyətli dərəcədə yaxşılaşıb — sektorun mənfəəti 2,5 dəfə artıb. Bu dinamika bank olmayan kredit seqmentinin sürətlə böyüdüyünü və əhalinin maliyyə xidmətlərinə tələbatının yüksək qaldığını göstərir.
Yüksək faiz dərəcələrinin səbəbləri
BOKT-lər üçün 34 faizlik illik dərəcə yüksək görünsə də, bu, seqmentin xüsusiyyətləri ilə bağlıdır. Bank olmayan kredit təşkilatları adətən bankların xidmət göstərmədiyi və ya riskin yüksək olduğu müştəri qruplarına kredit verir. Bu zaman borcalanların kredit tarixçəsinin məhdud olması, girov imkanlarının azlığı və inzibatı xərclərin yüksəkliyi faiz dərəcəsinə təsir edir.
Eyni zamanda, rəqabətin artması və maliyyə texnologiyalarının tətbiqi xərclərin optimallaşdırılmasına imkan yaradır. Rəqəmsal identifikasiya, avtomatlaşdırılmış skorinq modelləri və onlayn ödəniş sistemləri BOKT-lərə daha geniş auditoriyaya çıxış imkanı verir.
İstehlakçılar üçün nəticələr
Faiz dərəcəsinin yüksək qalması borcalanlar üçün xərclərin əhəmiyyətli olması deməkdir. Ekspertlər istehlakçılara kredit götürməzdən əvvəl bir neçə təklifi müqayisə etməyi, gizli ödənişləri və cərimə şərtlərini diqqətlə öyrənməyi tövsiyə edir. Kreditin məqsədəuyğunluğu və geri qaytarılma qabiliyyəti də əsas meyarlar olmalıdır.
Tənzimləyici orqan olaraq Azərbaycan Mərkəzi Bankı sektorun statistikasını müntəzəm izləyir və istehlakçı hüquqlarının qorunmasına dair tələbləri sərtləşdirir. Bazar iştirakçıları hesab edir ki, gələcəkdə faiz dərəcələrinin mülayim şəkildə azalması və məhsul çeşidinin genişlənməsi gözlənilir.
Ümumilikdə, BOKT sektorunun mənfəətinin artması maliyyə daxilolmasının genişlənməsini əks etdirsə də, davamlılıq üçün borcalanların maliyyə savadlılığının yüksəldilməsi və şəffaf qiymət siyasəti vacib şərt olaraq qalır.
Mənbə: banker.az


